 Simone
明年3月1日起,支付宝微信个人收款码不能用于经营,商业码无影响,三大利好!
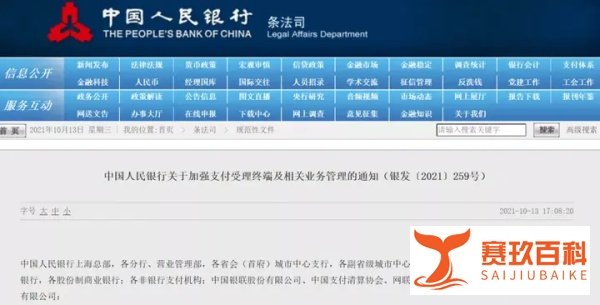
的有关信息介绍如下:明年3月1日起,支付宝、微信个人收款码将受到限制,主要约束的是个人静态收款码用于经营性收款,而商业收款码不受影响。此次政策调整主要带来以下三大利好:
个人收款条码不得用于经营性收款:个人收款码主要用于个人转账,但部分小店用其进行商业经营收入,新规将禁止此类行为。
个人静态收款条码原则上禁止用于远程非面对面收款:防止不法分子利用静态码进行远程非法交易。
制定收款条码分类管理制度:区分个人和特约商户使用收款条码的场景和用途,确保交易信息真实可追溯。
交易信息失真:部分机构通过个人收款码办理大量生产经营、生活消费交易,导致交易信息不真实,影响风险监测效果。
违法活动滋生:诈骗、洗钱等违法活动逐渐延伸到个人收款码,出借个人收款码赚取佣金的情况频繁出现。
“跑分平台”泛滥:不法分子利用“跑分平台”吸引人员参与跑分活动,通过微信、支付宝个人静态收款二维码远程转移赌资,干扰条码支付业务正常秩序,阻碍涉赌“资金链”追溯。
利好聚合支付服务商:
市场渗透机会:原版小额商家依赖个人收款码完成经营收款,新规实施后,这一方式将受限。聚合支付服务商可借此机会向小微群体渗透,签约落地电子码牌,扩大商户数和交易量。
服务升级需求:小微商户需要将个人收款码升级为商户收款码,聚合支付服务商可提供一站式解决方案,满足商户需求。
利好设备厂商:
市场需求增长:个人收款码的小微商摊群体众多,新规实施后,这些商户需要采购电子卡牌设备进行收款,设备厂商将迎来市场销售前景。
产品创新空间:设备厂商可针对小微商户需求,开发更便捷、安全的电子卡牌设备,提升市场竞争力。
商业支付收益增加:以往个人码的交易不会被归纳到商业支付当中,有量无收益。新规实施后,部分个人收款码用户将升级为商业收款码用户,支付宝和微信可从存量市场中获得新增收益。
用户粘性提升:通过提供更合规、安全的商业收款服务,支付宝和微信可进一步提升用户粘性,巩固市场地位。