 Simone
上市公司收购(商业行为)
的有关信息介绍如下: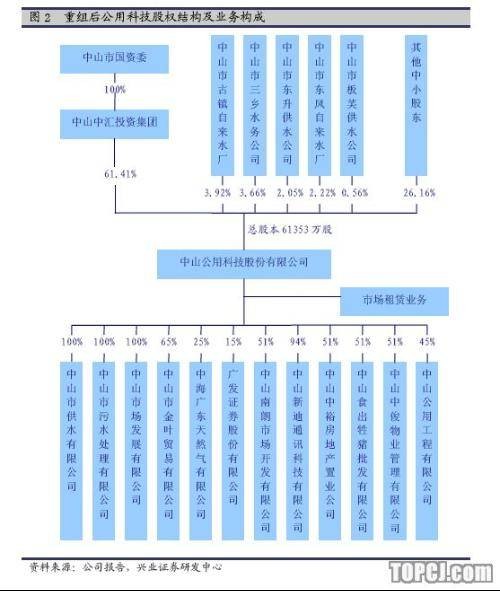
上市公司收购是指收购人通过法定方式取得上市公司一定比例的发行在外的股份,以实现对该上市公司控股或者合并的行为。在收购过程中,主动方称为收购人,被动方称为被收购公司或目标公司。根据《证券法》,上市公司收购分为狭义的要约收购和广义的协议收购。我国采用广义概念,即收购方式包括要约收购与协议收购。其中,要约收购需在持股达30%时向全体股东发出要约,协议收购须在达成协议后3日内履行报告及公告义务 。股权收购涉及企业所得税处理,分为一般性和特殊性税务处理,后者需满足股权支付比例不低于85%等条件 。中国上市公司收购始于1993年“宝延风波”,2006年《证券法》修订后设立专章规范收购流程。2024年《上市公司重大资产重组管理办法》修订及“并购六条”“科创板八条”等政策发布,进一步优化并购环境。政策推动下,沪深市场并购重组活跃:2024年6月“科创板八条”出台后,科创板新增披露产业并购超100单,交易金额超330亿元;深市新增披露864单并购重组,金额达3972亿元 。深圳辖区自“并购六条”发布至2024年一季度末,已披露并购交易184笔,涉及电子、医药生物等高技术领域 。如2025年合肥瑞丞私募基金收购鸿合科技25%股权取得控制权 。
想要了解更多“上市公司收购(商业行为)”的信息,请点击:上市公司收购(商业行为)百科