 Simone
财务分析方法
的有关信息介绍如下: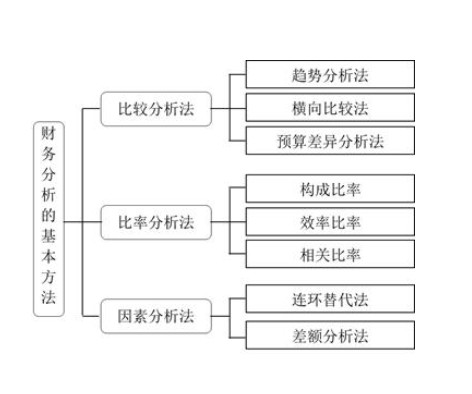
财务分析方法是评估企业财务状况的系统工具,服务于财务人员及管理者,通过量化指标解析偿债能力、营运效率、盈利水平及现金流状况,为经营决策提供数据支撑 。
其核心涵盖偿债能力、营运效率、盈利能力、现金流及发展能力等分析模块 。偿债分析借助流动比率、速动比率等评估债务偿付能力;营运分析通过应收账款周转率、存货周转率等衡量资产使用效率;盈利分析运用销售毛利率、权益净利率等指标评估获利能力;收现分析聚焦经营现金净流量,验证业务真实性及现金获取能力 。发展能力分析则关注营业收入增长率、净利润增长率等指标,评估企业成长潜力 。针对上市公司,还可结合每股收益、市盈率等资本市场指标深化分析 。常用分析方法包括比较分析法、比率分析法、因素分析法等 。
该方法体系起源可以追溯到古代 ,早期以比较分析、趋势分析为基础,后逐步融入因素分析、比率分析等工具 。随着企业发展需求演变,逐步形成贯穿现金流验证与比率诊断的闭环体系,并扩展至行业对标、杜邦模型等综合维度。杜邦模型即杜邦分析法,由杜邦公司财务团队于1919年左右首创,通过分解净资产收益率(ROE)系统评估企业盈利能力与风险 。当前,财务分析理论正向数据智能化、多维融合等方向发展 。
想要了解更多“财务分析方法”的信息,请点击:财务分析方法百科