 Simone
突发!央行表态:支持存量房贷利率下调!
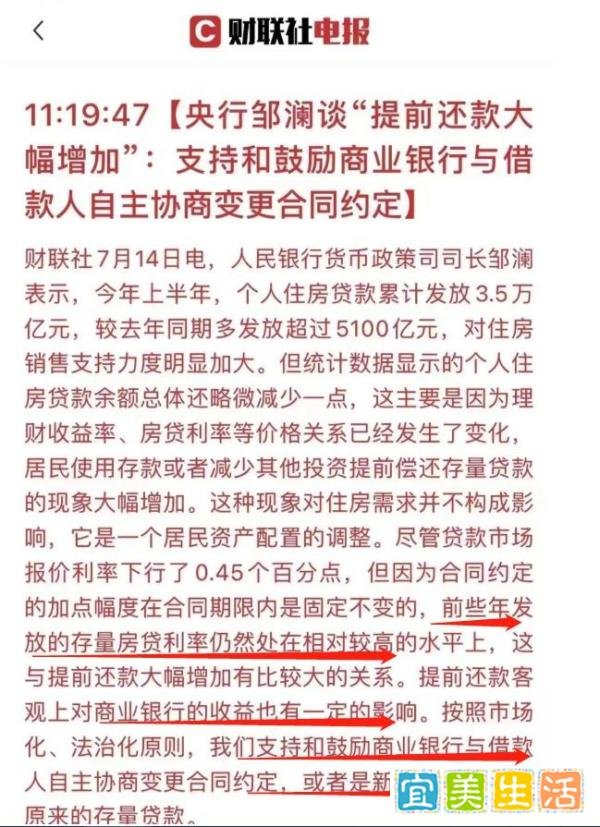
的有关信息介绍如下:央行明确表态支持和鼓励商业银行与借款人自主协商变更存量房贷合同约定或以新发放贷款置换存量贷款,意味着降低存量房贷利率政策有望落地。
变更合同约定:直接修改原有房贷合同的利率条款。
新发放贷款置换存量贷款:借款人通过申请新贷款(如更低利率的房贷)来偿还原有贷款。这一表态回应了市场对降低存量房贷利率的长期呼吁,为政策落地提供了方向。
政策出台的直接原因
提前还款潮压力:2023年上半年,个人住房贷款累计发放3.5万亿元,但住户中长期贷款仅增长1.46万亿元,差额约2万亿元为提前还款金额。大量提前还款导致银行资产规模收缩,利息收入减少,调整存量房贷利率成为银行稳定收益的替代方案。
利率倒挂矛盾:当前新增房贷利率持续下行(如西安首套房贷利率降至4%),而存量房贷利率因合同固定加点仍维持高位,借款人通过提前还款或转贷寻求更低成本,加剧了银行客户流失风险。
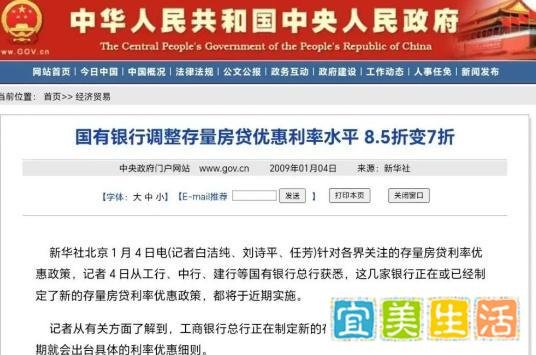
历史经验与政策可行性降低存量房贷利率并非首次实施。2008年末至2009年初,为应对全球金融危机,央行曾允许商业银行对存量房贷利率额外打折,有效刺激了房地产市场需求。此次政策重启表明,监管层认为当前市场环境与2008年存在相似性:
楼市面临下行压力,需通过降低购房成本提振信心;
银行体系流动性充裕,具备让利空间;
政策工具箱中需增加直接惠及居民的措施。
政策对借款人的潜在影响若政策落地,存量房贷借款人将直接受益:
月供减少:以贷款100万元、原利率5.5%(LPR+100BP)为例,若调整至当前首套房贷利率4%(LPR+0BP),月供可减少约1000元,总利息支出节省数十万元。
消费能力释放:月供压力降低后,居民可支配收入增加,有助于刺激消费、改善民生。
市场信心修复:政策信号将缓解购房者对“利率高位站岗”的担忧,稳定房地产市场预期。
政策对银行与宏观经济的考量
银行利益平衡:虽然降低存量房贷利率会压缩银行利差,但相比借款人大规模提前还款导致的资产缩表,适度让利可维护客户关系与长期收益。此外,政策可能配套存款利率下调等措施,缓解银行负债成本压力。
宏观稳增长需求:当前经济面临稳增长、保就业压力,降低房贷压力可释放居民消费潜力,为经济复苏提供动力。央行表态亦体现“金融支持实体经济”的导向。
政策落地预期与后续关注点
细则出台时间:央行表态后,预计监管部门将很快发布具体操作指引,明确商业银行调整存量房贷利率的流程、条件与时间表。
银行执行力度:不同银行可能根据自身情况制定差异化方案,借款人需主动与银行协商或关注官方渠道信息。
市场反应监测:政策效果需观察提前还款规模变化、房地产市场交易活跃度及居民消费数据等指标。
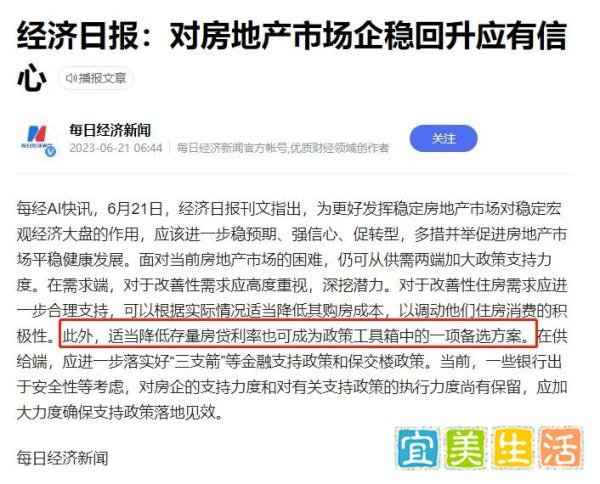
此次央行表态标志着降低存量房贷利率从“市场呼吁”进入“政策实施”阶段,其核心逻辑是通过调整合同条款或贷款置换,缓解借款人利率负担,同时平衡银行利益与宏观稳增长目标。政策落地后,预计将显著改善居民财务状况,为房地产市场与消费市场注入活力。