 Simone
(每日更新)周三新股大族数控能否申购?
的有关信息介绍如下:周三大族数控可以申购,但给予谨慎申购评级。以下是详细分析:
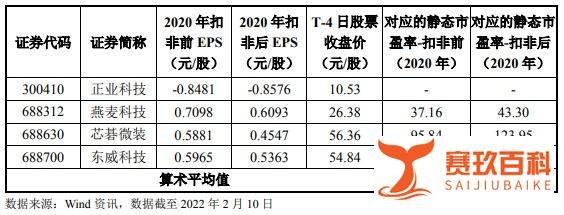
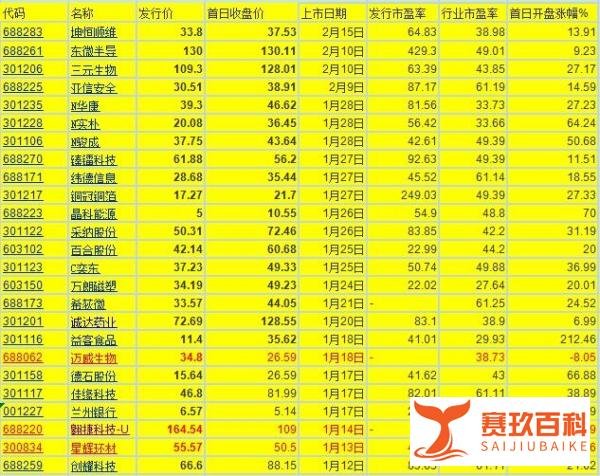
所属板块与发行信息:大族数控是创业板公司,发行价76.56元,发行市盈率108.4倍,行业平均市盈率38.88倍。它是上市公司大族激光所属子公司分拆上市。
主营业务:公司主营业务为PCB专用设备的研发、生产和销售,产品主要覆盖钻孔、曝光、成型、检测等PCB关键工序,是全球PCB专用设备企业中产品线最广泛的企业之一。
技术优势:凭借近二十年在高速高精运动控制、精密机械、电气工程、软件算法、先进光学系统、激光技术、图像处理、电子测试等方面的技术沉淀,为PCB行业打造了具备竞争优势的工序解决方案。主要产品在性能、可靠性上已达到了行业先进水平,满足国内外下游知名客户的技术要求,不断加速对进口设备的国产替代。
产品覆盖与客户群体:公司产品广泛覆盖多层板、HDI板、IC封装基板、挠性板及刚挠结合板等多个PCB细分领域。客户涵盖2019年NTI全球百强PCB企业榜单中的89家及CPCA 2019中国综合PCB百强排行榜中的95家企业。
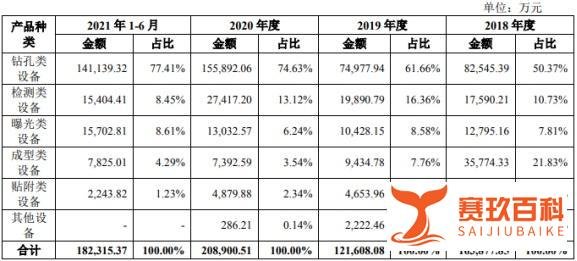
主营业务收入构成:
终端应用行业:PCB专用设备所服务的终端应用行业包括5G通信、消费电子、汽车电子等行业。
政策与市场推动:近年来国内出台了一系列鼓励PCB产业发展的积极政策,引导PCB产业步入健康发展的轨道。同时随着移动互联网的普及、5G通信网络升级、大数据的发展,移动智能终端等新兴消费电子、汽车电子、便携式医疗器械等电子产品市场需求呈现较快增长,带动PCB制造商持续加大专用设备的投入,有效推动了PCB专用设备制造行业的发展。
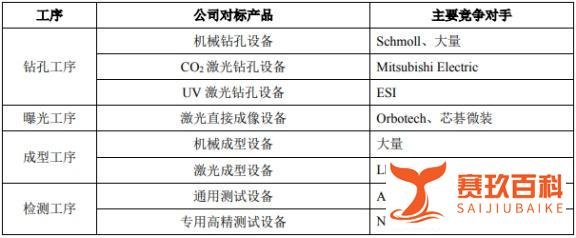
行业格局:公司连续十二年(2009 - 2020)位列CPCA发布的中国电子电路行业百强排行榜(专用仪器和设备类)第一名,子公司麦逊电子(2014 - 2020)连续七年位列第四名,具有领先的行业地位。大族数控凭借多年的自主创新及技术积累,已具备了参与国际化竞争的综合实力,主要产品已展开与德国Schmoll、日本Mitsubishi Electric、美国ESI、以色列Orbotech、日本Nidec - Read、德国LPKF、德国Atg L&M等国际知名企业的竞争。
与主要竞争对手对标产品:
报告期内业绩:公司报告期内(2019年、2020年、2021年1 - 9月),实现营业收入分别为13.22亿元、22.1亿元和28.6亿元,归属于母公司所有者的扣非净利润分别为2.06亿元、2.96亿元和4.28亿元。
预计业绩:公司预计2021年度可实现的营业收入为39.5亿元至41亿元,与上年同期相比增长78.71%至85.49%;综合考虑2021年软件增值税退税、2021年1月至11月公司销售产品结构变动等因素的影响,预计2021年度可实现净利润为69,000.00万元至73,000.00万元,与上年同期相比增长126.96%至140.12%;预计2021年度可实现扣除非经常性损益净利润为67,000.00万元至71,000.00万元,与上年同期相比增长125.87%至139.36%。