 Simone
固定资产折旧分录怎么做?
的有关信息介绍如下:固定资产折旧分录需根据业务场景(如购置、计提、出售/转让)分别处理,具体分录及计算方法如下:
企业购入固定资产时,需按实际成本入账,分录如下:
每月末需根据折旧方法计算折旧额,并编制分录:
折旧方法及计算:
年限平均法
年折旧额 =(原价 - 预计净残值)÷ 预计使用年限
月折旧额 = 年折旧额 ÷ 12适用场景:均匀损耗的固定资产(如房屋、办公设备)
工作量法
单位工作量折旧额 = 固定资产原价 ×(1 - 预计净残值率)÷ 预计总工作量
月折旧额 = 当月工作量 × 单位工作量折旧额适用场景:使用量与损耗直接相关的资产(如运输车辆)
双倍余额递减法
年折旧率 = 2 ÷ 预计使用寿命(年)× 100%
年折旧额 = 固定资产账面净值 × 年折旧率
最后两年:改用直线法,按(账面净值 - 预计净残值)÷ 2 摊销适用场景:早期损耗快的资产(如电子设备)
年数总和法
年折旧率 = 尚可使用寿命 ÷ 预计使用寿命的年数总和 × 100%
年折旧额 =(固定资产原价 - 预计净残值)× 年折旧率适用场景:技术更新快的资产(如生产线)

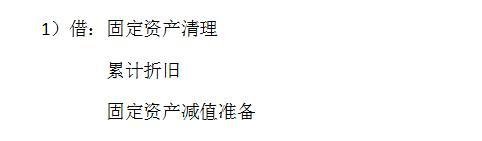
需通过“固定资产清理”科目核算,分录如下:
转入清理
借:固定资产清理
借:累计折旧
贷:固定资产(原值)
发生清理费用
借:固定资产清理
贷:银行存款等
收到出售价款
借:银行存款
贷:固定资产清理
贷:应交税费—应交增值税(销项税额)
结转净损益
净收益:
借:固定资产清理
贷:资产处置损益
净损失:
借:资产处置损益
贷:固定资产清理
通过规范的分录处理和准确的折旧计算,可确保固定资产核算符合会计准则要求。