 Simone
100万亏到只剩1.99万
的有关信息介绍如下:100万亏到只剩1.99万,意味着本金亏损98%,属于极端投资损失案例,通常与高风险投资品种(如私募基金)的激进操作或管理失当直接相关。以下从案例背景、亏损原因、法律追责、投资启示四个方面展开分析:
2021年9月前,基金每周披露净值,每月开放赎回,此时净值为0.328(亏损68%),李某未及时止损。
2021年9月后,因私募实控人病故、企业经营停滞,基金停止披露净值,最终赎回时净值仅剩0.02(亏损98%),本金剩余1.99万元。
私募管理失当:
信息披露违规:基金在净值从0.328跌至0.02期间(约1年)未及时披露信息,导致投资者无法及时止损。
风控缺失:基金经理可能采取高杠杆、集中持仓等激进策略,在市场波动时未能有效控制回撤。
实控人风险:实控人病故导致企业运营瘫痪,暴露私募机构治理结构脆弱性。
投资者自身问题:
风险认知不足:私募证券投资基金虽底层资产标准化,但通过结构化设计可能放大风险,投资者未充分评估自身风险承受能力。
止损意识薄弱:在亏损68%时未赎回,错失降低损失的机会。
市场环境影响:
若基金重仓的股票或行业在2015年后经历长期调整(如中小盘股、高估值板块),可能导致净值持续下跌。
法院判决结果:
私募公司因未及时披露净值,被判赔偿李某30.66万元(对应净值0.328至0.02期间的损失)。
赔偿依据:信息披露违规与投资者损失存在直接因果关系,但无法覆盖全部本金损失。
私募监管框架:
2016-2017年政策收紧:出台《私募投资基金监督管理暂行办法》等法规,限制投资范围(如禁止非标债权)、规范募集方式(如合格投资者认证)。
分类监管:私募基金分为证券投资基金(投资上市品种)和股权投资基金(投资非上市股权),后者风险更高。
投资者维权难点:
举证困难:需证明管理人故意或重大过失(如内幕交易、操纵市场),普通投资者难以获取证据。
合同陷阱:私募合同常约定“管理人不保证本金安全”,投资者追责空间有限。
私募基金的适用性:
适合人群:高净值、风险承受能力强的投资者,且需具备专业分析能力或依赖可信投顾。
风险排序:私募股权基金(非上市股权)>私募证券基金(上市品种)>公募基金>债券。
风险控制要点:
穿透底层资产:了解基金具体投资标的(如股票行业分布、债券信用等级),避免“盲投”。
关注管理人背景:核查团队经验、历史业绩、合规记录,警惕“明星基金经理”光环。
设置止损线:与管理人约定强制平仓条款(如净值跌破0.7时清盘),避免损失扩大。
替代方案对比:
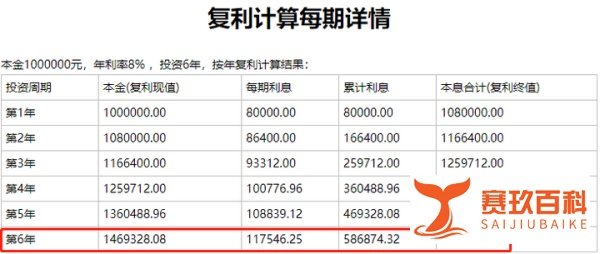
低风险选择:若追求稳健,100万元投资城投债(年化6%-8%)、银行理财(R2以下)或国债逆回购,6年复利收益可达158万元(按8%计算)。
股票投资:A股2015年12月至今指数波动,普通投资者直接炒股亏损概率高,需谨慎参与。
100万亏至1.99万的案例警示投资者:私募基金并非“高收益保险箱”,其风险可能远超公募产品或直接炒股。选择私募需严格评估管理人资质、合同条款与自身风险承受能力,同时避免“押注式”投资。对于普通投资者,优先配置低风险资产或通过公募基金间接参与市场,可能是更理性的选择。