 Simone
蚂蚁金服暂缓上市的思考
的有关信息介绍如下:蚂蚁金服暂缓上市的核心原因在于其业务模式与金融风险引发了监管的高度关注,具体可从以下角度分析:
2020年11月2日,央行、银保监会、证监会、外汇管理局四部门联合约谈蚂蚁集团实际控制人马云及高管,次日上交所即宣布暂缓其科创板上市。这一系列动作表明,监管层对蚂蚁集团的金融业务合规性、风险控制能力及信息披露完整性存在重大疑虑。
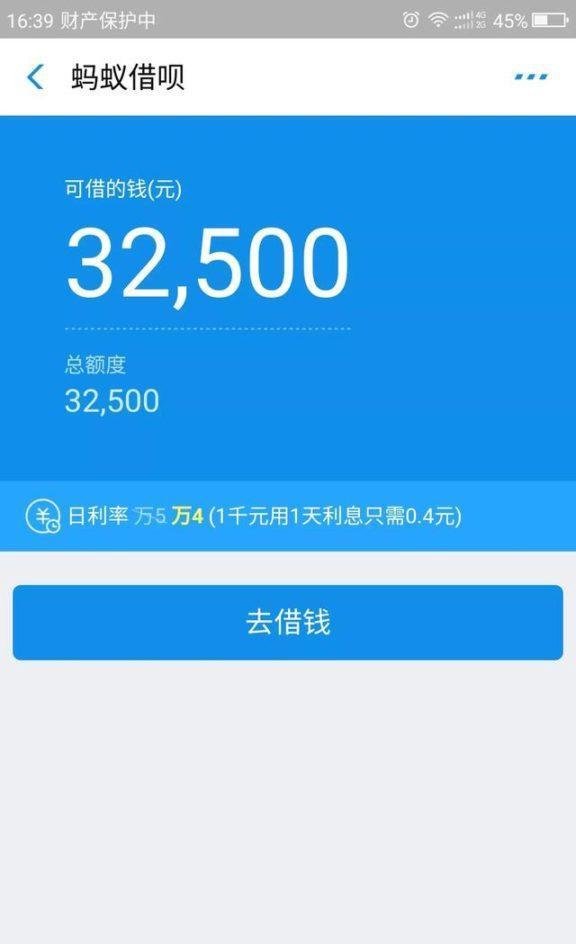
蚂蚁集团的花呗、借呗等消费信贷产品,与北美“发薪日贷款”(Payday Loan)存在相似特征,均以小额、短期、无抵押为特点,但潜在风险更复杂:
过度借贷:发薪日贷款因审批宽松导致借款人陷入“债务循环”,蚂蚁信贷产品同样存在类似问题。例如,用户可能通过多平台借贷偿还旧债,最终导致信用崩塌。
系统性风险:发薪日贷款在2008年金融危机中加剧了个人破产率(研究显示破产申请率提高2.48%),而蚂蚁集团若未受严格监管,其高杠杆模式可能引发更大范围的经济波动。
监管层暂缓蚂蚁上市,旨在防范以下风险:
北美对发薪日贷款的监管经验为蚂蚁集团提供了警示:
蚂蚁金服暂缓上市是监管层对金融科技风险的一次“强力纠偏”,其核心逻辑在于防范系统性风险、保护消费者权益及遏制资本无序扩张。这一事件也警示行业:金融创新必须以合规为前提,任何忽视风险控制的商业模式终将面临监管约束。